Demonstração de Teros, Diebold Nixdorf e Digibee no Febraban Tech combinou autenticação biométrica, APIs e iniciação de pagamentos direto da conta bancária
Escolher os produtos, passar pelo self-checkout, autenticar a transação com biometria e pagar diretamente da conta bancária, sem precisar apresentar um cartão físico. Essa foi a experiência demonstrada por Teros, Diebold Nixdorf e Digibee durante o Febraban Tech 2026, realizado nesta semana em São Paulo.
A iniciativa combinou Open Finance, identificação biométrica e integração de sistemas para testar uma alternativa às jornadas tradicionais de pagamento no varejo físico. A demonstração foi apresentada como um piloto destinado a comprovar a viabilidade técnica e operacional da arquitetura.
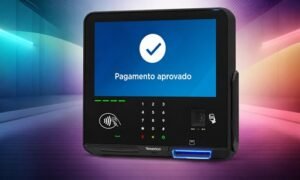
Na prática, o consumidor iniciava a compra em um terminal de self-checkout da Diebold Nixdorf e selecionava o Open Finance como forma de pagamento. A biometria, facial ou digital, funcionava como método de autenticação, enquanto diferentes sistemas se comunicavam para concluir a transação.
O consentimento para utilização do Open Finance no pagamento também foi demonstrado em um caixa eletrônico da Diebold Nixdorf.
“O varejo busca reduzir filas, aumentar conversão e ofertar jornadas cada vez mais fluidas ao consumidor, mas isso exige que diferentes tecnologias conversem entre si. O papel da Teros é justamente conectar esse ecossistema, transformando Open Finance em uma solução simples, escalável e pronta para operação”, afirma Lígia Lopes, CEO da Teros.
Como funciona o pagamento sem cartão
O Open Finance funciona como a camada que conecta a instituição financeira, o varejista e os demais componentes tecnológicos envolvidos na jornada.
Diferentemente de uma compra convencional com cartão, a transação pode ser iniciada diretamente a partir da conta bancária escolhida pelo consumidor. Isso elimina a necessidade de informar número do cartão, validade ou código de segurança.
A autenticação acontece no ambiente da instituição financeira, enquanto a biometria disponível no terminal funciona como parte do processo de identificação do usuário.
“Queremos mostrar como a integração entre os setores financeiro e de varejo pode ampliar as possibilidades da experiência de pagamento. Nesta demonstração, mostramos como Open Finance, biometria e orquestração podem atuar de forma complementar às soluções já existentes, oferecendo uma experiência fluida, segura e conveniente”, afirma Jean Carlo Bob, Diretor Comercial da Diebold Nixdorf no Brasil.
APIs conectam varejo, bancos e dispositivos
Para que a jornada funcione, diferentes sistemas precisam trocar informações praticamente em tempo real. Essa camada de integração ficou a cargo da Digibee.
A plataforma conecta a solução de Open Finance da Teros aos sistemas da Diebold Nixdorf, integrando dispositivos, APIs, canais e sistemas corporativos. A arquitetura coordena o fluxo de informações entre o ponto de venda e as instituições financeiras envolvidas na transação.
A integração é especialmente relevante porque uma jornada desse tipo depende de componentes desenvolvidos e operados por diferentes empresas. O self-checkout precisa conversar com a camada de pagamentos, que por sua vez precisa interagir com o banco e devolver a confirmação ao varejista.
“Nosso papel é permitir a iniciação dos pagamentos diretamente das contas bancárias dos consumidores, reduzindo dependências dos modelos tradicionais de pagamento, com diminuição nos custos de adquirência e bandeiras e agilidade na liquidação financeira para os varejistas”, complementa Lígia.
Pix Parcelado também entra na arquitetura
A demonstração apresentada no Febraban Tech também mostrou como a mesma arquitetura poderia incorporar modalidades como Pix Parcelado e mecanismos de pagamentos garantidos.
No Pix Parcelado, o consumidor pode contratar crédito diretamente com a instituição financeira para dividir o pagamento, enquanto o varejista recebe o valor da compra de acordo com as condições da operação. Informações como juros, quantidade de parcelas e custo total devem ser apresentadas antes da confirmação.
A arquitetura também pode ser utilizada em pagamentos recorrentes ou programados, ampliando as possibilidades de utilização do Open Finance além das transferências imediatas.
Isso não significa, porém, que as proteções sejam iguais às oferecidas pelos cartões. O Mecanismo Especial de Devolução (MED) do Pix possui regras próprias e não funciona como substituto do chargeback das bandeiras, especialmente em situações de desacordo comercial ou arrependimento da compra.
Open Finance tenta chegar ao caixa físico
A demonstração chama atenção justamente por levar uma infraestrutura criada inicialmente em torno do compartilhamento de dados financeiros e da iniciação de pagamentos para um dos pontos mais tradicionais do varejo: o caixa.
Para o consumidor, uma eventual adoção comercial desse modelo poderia significar escolher de qual conta realizar o pagamento sem depender de um cartão associado à instituição. Para o varejista, as empresas envolvidas apontam potencial para redução de custos associados à cadeia tradicional de cartões e simplificação da liquidação financeira.
“A combinação entre biometria e Open Finance pode inaugurar uma nova geração de pagamentos presenciais, complementando os processos tradicionais com uma jornada digital mais inteligente e integrada. O Open Finance deixa de ser apenas uma infraestrutura financeira para se tornar um habilitador da interação do cliente, entregando ganhos para todos os envolvidos: varejista, instituição financeira e consumidor”, conclui a CEO.
Por enquanto, a tecnologia apresentada no Febraban Tech permanece como uma demonstração integrada e um piloto. Ainda assim, o projeto mostra como APIs, biometria e Open Finance podem convergir para levar pagamentos iniciados diretamente da conta bancária também para o varejo físico, território que ainda depende fortemente dos cartões.